
Анализатор казва, че Skoda е новото Porsche на VW Group, а данните го потвърждават
Докато оперативната възвръщаемост на продажбите на Porsche се срина, тази на Skoda се задържа на значително по-високо ниво.
23 септември, motor1.com/news
Оперативната възвръщаемост на Porsche се срина от 14,1% през 2024 г. до само 1,1% през 2025 г. Skoda изравни резултатите си от 2024 г., поддържайки 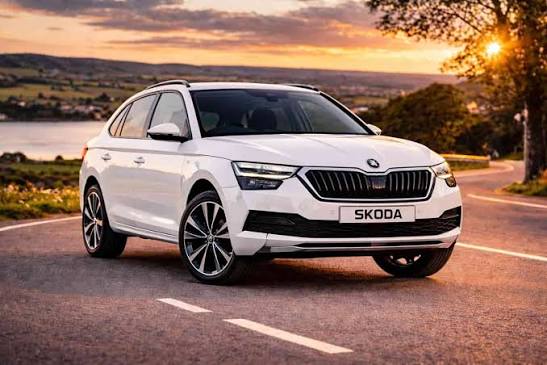 оперативна възвръщаемост на продажбите от 8,3%.
Автомобилен анализатор казва, че чешкият автомобилен производител на практика се е превърнал в новото Porsche на Volkswagen Group. Porsche някога беше безспорната машина за печалба на Volkswagen Group. Сега производителят на спортни автомобили е изпреварен от Skoda по един от най-важните показатели за рентабилност.
Това не е просто нахално сравнение. Автомобилният анализатор Матиас Шмит посочва, че Skoda на практика се е превърнала в новото Porsche в рамките на Групата. И за разлика от някои сензационни автомобилни анализи, убедителните данни го подкрепят.
 През 2025 г. Skoda отчете оперативна възвръщаемост на продажбите от 8,3%, което съответства на резултатите от предходната година. Междувременно Porsche отбеляза рязък спад на оперативната си възвръщаемост от продажбите от 14,1 на 1,1%. Това е доста голям обрат за две марки, разположени в противоположните краища на огромното портфолио на VW Group, така че има истина в твърдението на автомобилния анализатор в интервю за Reuters: „Чешката марка на практика се превърна в новото Porsche на Групата.“
Тук има важна разлика. Както Skoda, така и Porsche отчитат оперативна възвръщаемост на продажбите, която по същество е оперативна печалба, разделена на приходи от продажби. Така че, сравняването на 8,3% на Skoda с 1,1% на Porsche е сравнение на оперативните им резултати. Наричането на тези числа просто „марж на печалба“ може да бъде подвеждащо, защото маржът на печалба може да се отнася до различни неща в зависимост от това дали говорите за оперативна печалба, печалба преди данъци или нетен доход след данъци и други разходи.
Макар че „маржът на печалбата“ е напълно разбираем, оперативната възвръщаемост на продажбите е по-точният термин тук.
Независимо каква терминология използвате, разликата е трудно да бъде пренебрегната, след като „машината за печалби“ на Porsche забави ход. За 2026 г. марката от Цуфенхаузен очаква подобрение, като прогнозираната оперативна възвръщаемост на продажбите е в диапазона между 5,5 и 7,5 процента. Компанията обаче е подложена на натиск от няколко посоки едновременно.
Търсенето в Китай значително отслабна, конкуренцията се засили, митата оскъпяват дейността, а скъпоструващият преход на Porsche към електрически превозни средства не протече според плана. Сега компанията реагира със стратегия, залагаща на „стойността пред обема“, като се фокусира върху автомобили с по-висок марж, вместо да преследва обем на продажбите на всяка цена. Проблемът е, че все пак са нужни клиенти, готови да платят цената на Porsche.
Междувременно бизнес моделът на Skoda генерира оперативна възвръщаемост, която е над седем пъти по-висока от тази на по-престижната марка от Щутгарт. Това не означава, че един автомобил Skoda изведнъж носи повече печалба на бройка от едно Porsche. Също така не означава, че Skoda се е превърнала в премиум марка. Двете компании имат напълно различни структури на ценообразуване, продуктова гама и разходи. Това обаче показва колко драстично се е влошила рентабилността на Porsche.
Skoda се справя отлично с „рутинните“ неща
Тази промяна в ситуацията е особено неудобна за Групата, тъй като Porsche трябваше да бъде едно от нейните „бижута в короната“. В същото време Skoda тихо и успешно се справя с рутинните аспекти на бизнеса, като ключови модели като Octavia и навлизането на по-достъпни електромобили допринасят за силните резултати. В защита на Porsche трябва да се отбележи, че оперативната възвръщаемост от 1,1 процента е силно повлияна от „извънредни разходи в размер на приблизително 3,9 милиарда евро“ през 2025 г. Макар и нисък, този показател от 1,1 процента не бива да се тълкува като нормалния дългосрочен потенциал за генериране на печалба на Porsche.
От друга страна, постигнатият от Skoda резултат от 8,3 процента не е плод на еднократна неочаквана печалба. Той съответства на нивото от предходната година и е съпътстван от рекордни приходи, рекордна оперативна печалба и над един милион доставени автомобила.
Различни подходи за различни нужди
Що се отнася до идеята, че Skoda може да бъде новото Porsche – очевидно тя няма да се превърне във водеща марка-символ (т.нар. „halo brand“). Superb не е Panamera, а Kodiaq не е Cayenne. И никой няма да сбърка шоурум на Skoda с представителство на Porsche. Но не това е същината на въпроса. Значението на Porsche за Групата никога не се е изчерпвало само с автомобилите. Важни са били приходите, които те генерират.
Години наред Porsche беше марката, която Групата посочваше, за да демонстрира какъв принос може да има един производител на автомобили от висок клас към по-големия конгломерат. Огромните маржове на печалба помагаха да се обоснове високата пазарна оценка на компанията и я превърнаха в един от най-ценните активи на VW. Сега тази формула се сблъска със сериозни пречки.
Porsche инвестира милиарди, за да преосмисли продуктовата си стратегия, да коригира плановете си за електромобили, да се справи със слабото търсене в Китай и да защити позициите си на все по-конкурентния пазар на луксозни автомобили. Междувременно Skoda прави нещо далеч по-малко бляскаво, но вероятно по-полезно: продава практични автомобили на достъпни цени, като същевременно неизменно генерира солидна оперативна печалба. Именно това прави сравнението толкова интересно.
На Skoda не ѝ е нужно да става Porsche. Тя просто трябва да продължи да прави това, в което вече е добра, докато Porsche работи за възстановяване на рентабилността, която някога я превърна в „перлата в короната“ на Групата. Porsche все още разполага с огромна марка и легендарен спортен автомобил в лицето на модела 911, както и с потенциал за възстановяване.