
Изкуственият пазар: Как властите се опитват да задържат руската автомобилна индустрия на повърхността
Обзор анализ на това, което става в Русия
Руска икономика / Автомобилната индустрия се превърна в един от секторите на руската икономика, най-тежко засегнати от войната и въвеждането на санкции. В опит да овладее ситуацията, правителството прибягва до все по-интензивно регулиране на пазара. В резултат на това временните антикризисни мерки се превръщат в набор от постоянни механизми, които на свой ред създават нови проблеми.
По източник от 23 юли 2026 г.
Могат ли руските власти да излязат от този порочен кръг и може ли индустрията да се подготви за евентуалния шок от завръщането на световния пазар след края на войната?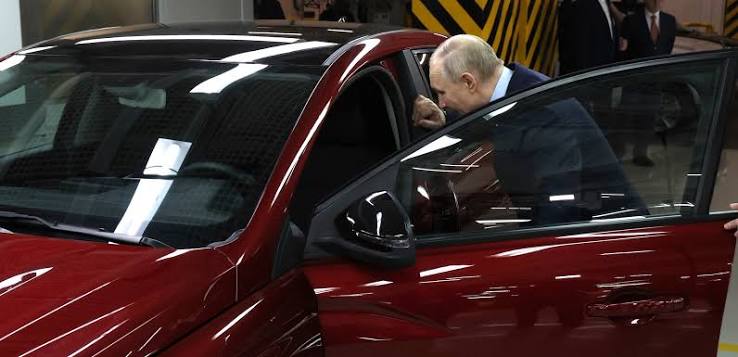
Нивото на руската икономика, която разглежда отделни сектори, компании, региони и пазари. Фокусирането върху тези детайли осигурява необходимата перспектива за разбиране на икономическите промени, протичащи в Русия – промени, които невинаги са видими от макроикономическите източници.
Пазарна терапия
През 2008 г. „АвтоВАЗ“ – най-големият руски производител на леки автомобили – беше на ръба на фалита: всеки продаден автомобил носеше на компанията загуба от 1000 щатски долара. Повечето членове на руското правителство смятаха, че трябва да се позволи на компанията да фалира.
Единствено министър-председателят Владимир Путин беше на друго мнение. Той взе рискованото решение да предостави на компанията държавна помощ в размер на над 4 милиарда щатски долара, при условие че френската компания Renault – която вече притежаваше 25-процентен дял в „АвтоВАЗ“ – поеме управлението като основен акционер.
Други 50% от акциите на „АвтоВАЗ“ бяха собственост на държавната корпорация „Ростех“, а останалите акции се контролираха от лица, тясно свързани с ръководството на „Ростех“. Renault се съгласи с това споразумение, но настоя да запази възможността за придобиване на контролен пакет акции в „АвтоВАЗ“ в рамките на следващите няколко години.
Предложението на Путин изглеждаше изключително рисковано, но съответстваше на по-широката логика на руската индустриална политика от средата на 2000-те години: привличането на големи чуждестранни автомобилни производители като индустриални инвеститори. За да се подкрепи този подход, митата върху вноса на готови автомобили бяха рязко повишени, докато митата върху автомобилните компоненти останаха много ниски или бяха напълно премахнати.
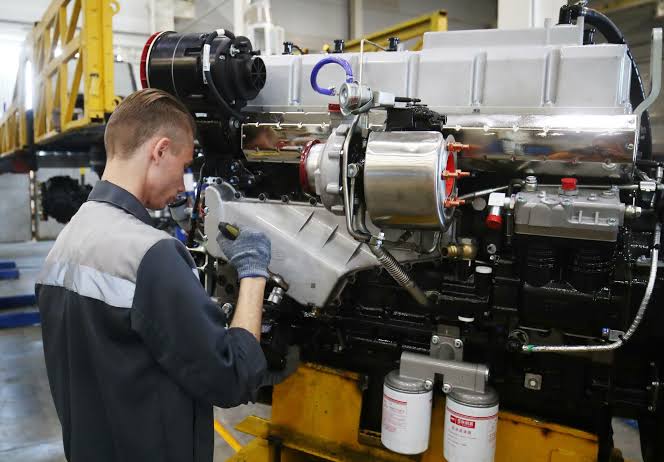 Чуждестранните компании можеха да сглобят автомобил извън Русия, да го разглобят на големи модули, да внесат тези модули поотделно и след това отново да сглобят автомобила в Русия. Този модел обаче можеше да функционира само за ограничен период от време. Правителството изискваше от инвеститорите постепенно да увеличават степента на локализация, като същевременно предупреждаваше, че в противен случай митата върху вносните компоненти ще бъдат повишени.
Някои инвеститори отхвърлиха тези условия и напуснаха руския пазар, както направиха GM/Opel. Повечето обаче приеха правилата на играта, които малко се различаваха от практиките, възприети в други развиващи се страни. През 2012 г. в Русия бяха продадени близо 3 милиона автомобила – само с 5 процента по-малко, отколкото през същия период в Германия, най-големия автомобилен пазар в Европа.
Две трети от тези автомобили бяха произведени в Русия, а над 70 процента от тях бяха произведени в заводи, собственост на чуждестранни компании. Към 2013 г. общият производствен капацитет на заводите в Русия надхвърляше 3 милиона броя годишно.
Експертите прогнозираха, че няма да мине много време, преди Русия да се превърне в най-големия автомобилен пазар в Европа. Въпреки това, след завръщането на Владимир Путин на президентския пост през 2012 г., в Русия се наблюдаваше засилване на политическите репресии и спад в обществения оптимизъм. До края на 2013 г. продажбите на нови автомобили бяха спаднали с 5 процента.
Анексирането на Крим от Русия през 2014 г., първият мащабен кръг от западни санкции, спадът на цените на петрола и обезценяването на рублата доведоха до срив на автомобилния пазар. Продажбите на нови автомобили намаляха с 10 процента през 2014 г. и с още 35 процента през 2015 г., като спаднаха до 1,6 милиона броя.
През следващите шест години – от 2016 до 2021 г. – руският пазар изпадна в стагнация, като годишните продажби на нови автомобили се задържаха в диапазона между 1,5 и 1,8 милиона броя. Въпреки това всички инвеститори изпълниха ангажиментите си и към края на 2021 г. средното ниво на локализация се оценяваше на 50–55%.
Автомобилната индустрия след началото на пълномащабното нахлуване
След пълномащабното нахлуване на Русия в Украйна практически всички чуждестранни автомобилни производители преустановиха дейността на заводите си в Русия и  продадоха активите си на руските власти срещу символични суми – често само една рубла. Продажбите на нови автомобили спаднаха до 687 000 броя през 2022 г., докато производството на леки автомобили намаля трикратно спрямо 2021 г. – до 450 000 броя.
Източник: Асоциация на европейския бизнес
Китайските автомобили бързо запълниха празнината, останала на руския пазар.
Общите продажби на автомобили нараснаха с 64% през 2023 г., а след нов ръст от 40% през 2024 г. годишните продажби се върнаха към предвоенното ниво от 1,57 милиона броя. Пазарът обаче не успя да задържи това темпо.
През 2025 г. продажбите спаднаха с 15%, главно поради опита на правителството да установи нова рамка за индустриалната политика. Ръстът в продажбите на нови автомобили през периода 2023–2024 г. се дължеше по-скоро на вноса, отколкото на местното производство. Много превозни средства, представени и отчетени в официалната статистика като произведени в Русия (тъй като носеха руски идентификационни номера на превозното средство – VIN), всъщност бяха китайски автомобили, преминали единствено през финалния етап на сглобяване в руски заводи.
В резултат на това увеличението на броя на официално произведените в Русия автомобили само по себе си не свидетелстваше за възстановяване на промишленото производство. Един и същ статистически показател – броят на произведените автомобили – можеше да отразява коренно различни производствени модели: от пълномащабно производство до ограничени дейности по финално сглобяване.
Средногодишното производство на леки автомобили в Русия през 2024–2025 г. възлизаше на малко над половината от предвоенното му ниво (от 2021 г.), което беше неприемливо за Кремъл. Обявената цел на индустриалната политика в автомобилния сектор беше да се увеличи натовареността на съществуващите производствени мощности и да се възстановят работните места.
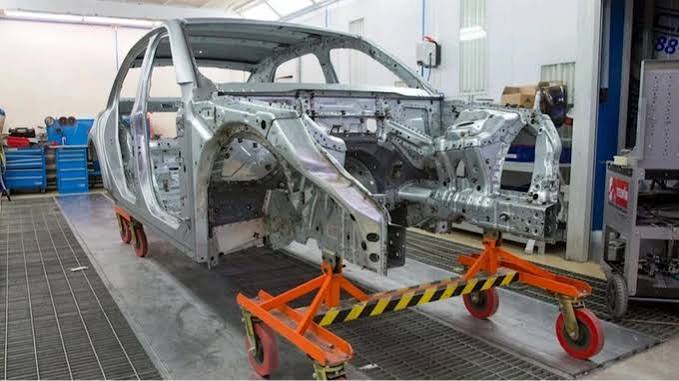 Тъй като липсваше време за разработване на цялостна стратегия, властите въвеждаха нови мерки в движение, с възникването на проблемите. Резултатът беше съвкупност от политики, приети в различно време, а не единен и последователен план. Това обаче не означава, че на политиката липсваше вътрешна логика.
Колкото повече се намесваше правителството, толкова по-очевидно ставаше, че държавата все по-активно участва във вземането на решения, които преди това са били прерогатив на производителите и потребителите.
Извънпазарни мерки
Първата стъпка беше опит за ограничаване на вноса. Директното повишаване на вносните мита би противоречало на ангажиментите на Русия, поети при присъединяването ѝ към Световната търговска организация, и би било възприето от Пекин като открито неприятелски ход.
Вместо това руските власти решиха да заложат на таксата за рециклиране на превозни средства, въведена първоначално през 2010 г. Официално таксата има за цел да покрие бъдещите разходи по извеждането на автомобилите от експлоатация и тяхното рециклиране. На практика обаче нейният размер я превърна в сериозна бариера пред вноса.
Въздействието на таксата за рециклиране личи най-ясно при масовите модели автомобили. При превозни средства с мощност на двигателя до 160 конски сили цените са нараснали приблизително двойно от 2021 г. насам, като таксата за рециклиране формира между 40 и 60% от това увеличение. Руските производители на автомобили също са задължени да плащат таксата, но в зависимост от степента на локализация на производството, правителството им осигурява достъп до бюджетни субсидии и схеми за компенсация. В резултат на това таксата за рециклиране се трансформира от скромна екологична такса в един от основните фактори, определящи цената на вносните автомобили, и в ключов протекционистичен инструмент.
Макар и чрез прилагане на строги мерки, правителството постигна основната си цел. Средният месечен обем на вноса на нови автомобили спадна от 77 000 броя през 2024 г. 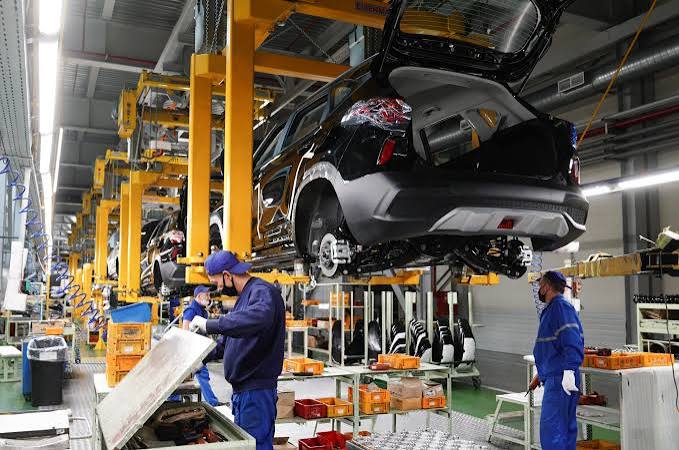 на 33 000 през 2025 г. и на 31 000 през първата половина на 2026 г. Спадът във вноса обаче не доведе автоматично до повишено търсене на автомобили, произведени в Русия.
Сблъсквайки се с ниското качество на много китайски модели и липсата на надеждни гаранции и следпродажбено обслужване, руските потребители възприеха други стратегии. Някои от тях предпочетоха да закупят употребявани автомобили от утвърдени марки, които вече бяха напуснали руския пазар. В резултат на това средният месечен внос на употребявани автомобили нарасна с 25% през 2025 г. спрямо предходната година. Други решиха да запазят и използват по-дълго време настоящите си автомобили.
Средният период на притежание на автомобили за масовия пазар от неруски марки се е увеличил от 6,5 години през периода 2018–2021 г. на 7,6 години през 2025 г. Средната възраст на леките автомобили в Русия е нараснала от 12,5 години в средата на 2017 г. на 14 години в началото на 2022 г., а след това – на 16 години към декември 2025 г. В опит да стимулира търсенето на автомобили, произведени в Русия, правителството разшири програмата си за субсидирани автомобилни кредити и лизинг.
През 2025 г. по тази схема са продадени 190 000 автомобила, което се равнява на 28% от всички автомобили, произведени в Русия през същата година. Три четвърти от продадените по програмата автомобили са произведени от „АвтоВАЗ“.
 Тъй като обаче правителството оказваше натиск върху производителите да сведат вноса до минимум, „АвтоВАЗ“ възприе широко разпространена практика: китайските компоненти се купуваха формално от номинално независими посреднически фирми, преетикетираха се като продукти на руски производители и впоследствие се отчитаха пред Министерството на промишлеността и търговията като местно производство.
От друга страна, това представлява усвояване на едва 12,5% от съществуващия производствен капацитет на страната в автомобилния сектор.5 Автомобилите с марка „Лада“
съставляват по-малко от 20% от руския таксиметров парк. Ако този дял остане непроменен, „АвтоВАЗ“ може да очаква търсене на не повече от 40 000 автомобила годишно, което се равнява на около 7% от производствения капацитет на компанията. Предвид отслабналата привлекателност на автомобилите на „АвтоВАЗ“ за потребителите обаче, дори запазването на настоящия пазарен дял в сегмента на таксиметровите услуги вероятно ще се окаже изключително трудно.
 Автомобилната индустрия е един от секторите на руската икономика, засегнати най-тежко от войната и въвеждането на санкции. В опитите си да предпазят отрасъла от последиците на собствените си политически решения, руските лидери вече не могат да разчитат на традиционния подход, прилаган преди войната – стимулиране на конкуренцията чрез привличане на чуждестранни инвеститори. Малко вероятно е световните автомобилни марки да се върнат в Русия, докато отношенията със Запада не се нормализират, а китайските производители проявяват слаб интерес към преместване на производството в Русия, тъй като подобен ход едва ли би получил официална подкрепа от Пекин.
 избори ще се опита да регулира. По-същественият момент е, че Русия е създала механизъм, който имитира функционираща пазарна икономика. Докато руският пазар остава изолиран от конкуренцията, е трудно да се направи разлика между жизнеспособна индустрия и нейна имитация. Когато обаче Русия отново се включи в световния пазар на превозни средства, нейната автомобилна индустрия вероятно ще се окаже в ситуация на борба за оцеляване – точно както през 2008 г. В този момент решението дали да се спаси индустрията, или да ѝ се позволи да фалира, ще зависи от човека, заемащ поста министър-председател. Той ще трябва да вземе решение без необходимата експертиза или финансови ресурси и при обстоятелства, в които световните производители нямат почти никакъв интерес да се върнат на пазар, на който са загубили около 15 милиарда щатски долара.